فهم المحاسبة التحليلية وتوزيع التكاليف
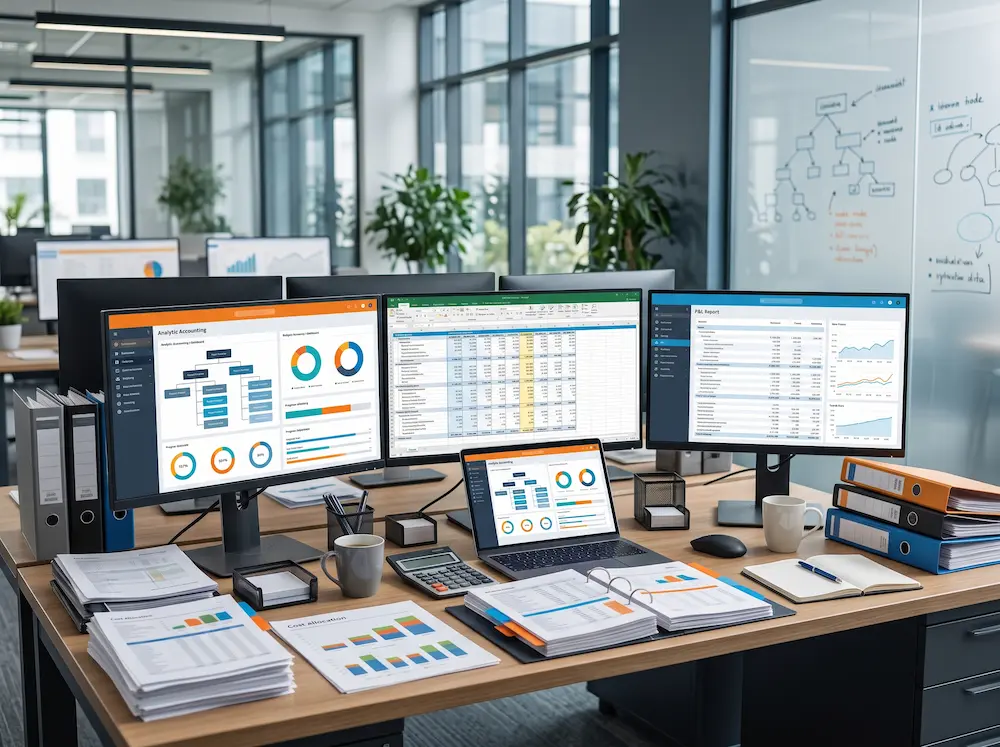
تساعد المحاسبة التحليلية في ربط المصروفات والإيرادات بدقة عالية. لذلك، تستطيع الشركات ربط البيانات المالية مباشرة بالمشاريع أو الأقسام المحددة. ونتيجة لذلك، تحصل الإدارة على رؤية واضحة للعمليات المالية.
أهداف التحليل المالي:
- تتبع المصروفات: مراقبة التكاليف الفعلية باستمرار لكل مركز تكلفة.
- قياس الربحية: تقييم عائد كل قسم بشكل مستقل. بالإضافة إلى ذلك، يمكن مقارنة هوامش أرباح المشاريع بسهولة.
هيكلة مراكز التكلفة في أودو
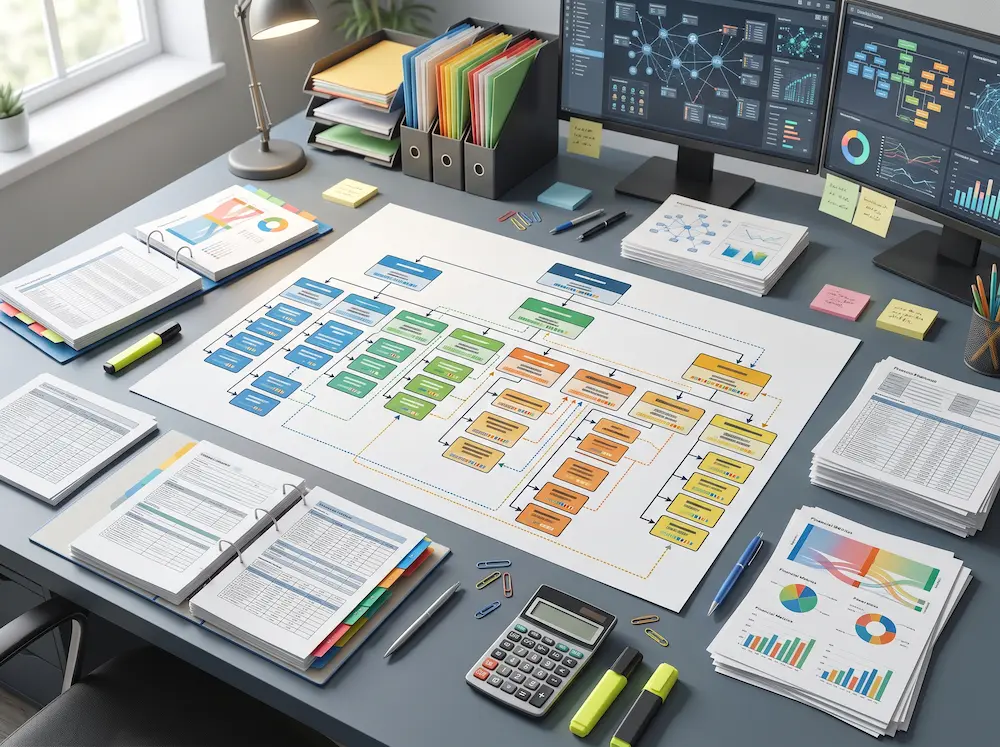
يتيح نظام أودو إنشاء شجرة مراكز تكلفة متفرعة متعددة المستويات. علاوة على ذلك، يناسب هذا الهيكل المَرِن الهيكل التنظيمي للمؤسسة بسلاسة. ومن ثم، يستطيع المدراء متابعة التدفقات المالية عند كل مستوى إداري.
مكونات الهيكل التحليلي:
- المجموعات الرئيسية: تقسيم التكاليف وفقًا للقطاعات التشغيلية الكبرى.
- الحسابات الفرعية: ربط المعاملات اليومية مباشرة بالأقسام التفصيلية.
- قواعد التوزيع: تحديد نسب توزيع آلية للمصروفات المشتركة.
الربط الآلي بين القيود والحسابات التحليلية
تؤكد دراسات جارتنر أن أتمتة العمليات المالية ترفع دقة البيانات بنسبة 35%. بالإضافة إلى ذلك، يمنع التوزيع الآلي الأخطاء الناتجة عن التوجيه اليدوي. لذلك، تصبح دورة العمل المحاسبية أسرع وأكثر اعتمادية.
آليات الربط المباشر:
- التوجيه الآلي: تسجيل الحركات التحليلية فور اعتماد القيود المحاسبية.
- مطابقة الفواتير: ربط بنود فواتير الشراء مباشرة بمراكز التكلفة النشطة.
توزيع المصروفات المشتركة والإدارية
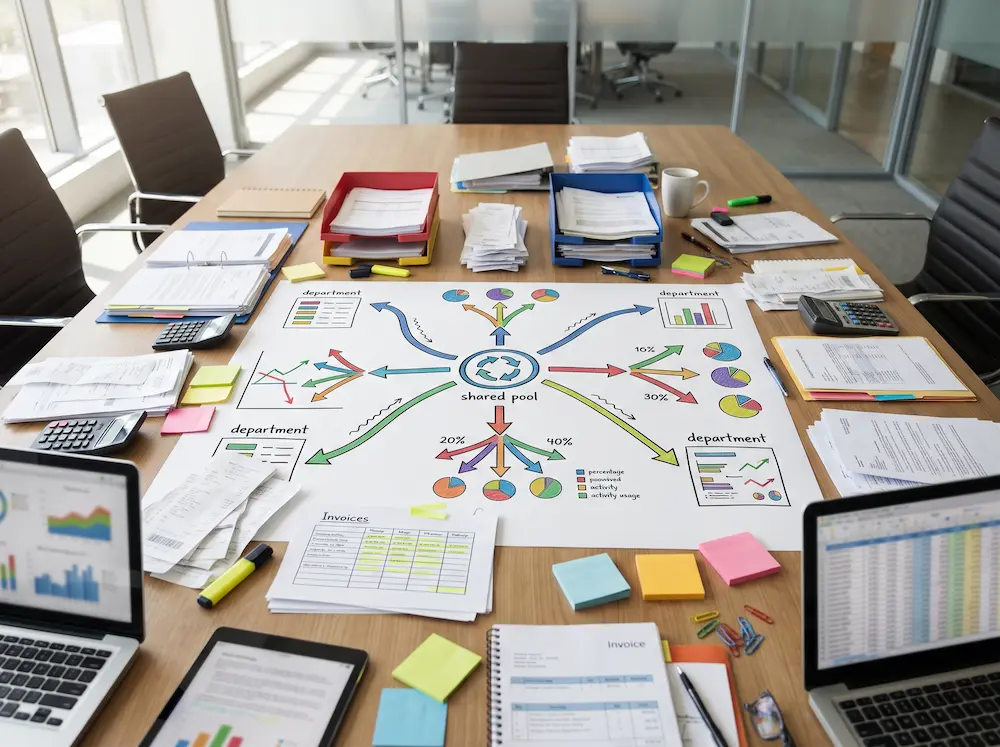
تتطلب الضغوط المالية توزيع التكاليف الثابتة بعدالة على مختلف الأقسام. ومع ذلك، قد يكون التوزيع اليدوي معقدًا. لذلك، يضمن استخدام معايير توزيع منتظمة تحقيق تقارير مالية متوازنة.
طرق التوزيع الذكي:
- التوزيع بالنسَب: تقسيم المصروفات وفق معايير الموازنة المحددة مسبقًا.
- التوزيع الشرطي: ربط التكاليف بمعدلات الاستهلاك الفعلي للأنشطة.
- التسوية الدورية: معالجة الفروق التحليلية بسلاسة في نهاية الفترات المالية.
مراقبة موازنات مراكز التكلفة
يتيح نظام أودو للشركات تحديد موازنات تقديرية لكل مركز تكلفة. علاوة على ذلك، يقارن المدراء بين التكاليف المخططة والتكاليف الفعلية في الوقت الفعلي. ونتيجة لذلك، تصبح الرقابة المالية استباقية.
عناصر الرقابة المالية:
- إدخال التقديرات: وضع حدود مالية واضحة ومحددة لكل مشروع.
- تحليل الانحرافات: اكتشاف تجاوزات الموازنة مبكرًا لتجنب الخسائر.
ربط الحسابات التحليلية بإدارة المشاريع
تظهر أبحاث ماكينزي أن التتبع الرقمي للمؤشرات المالية يخفض التكاليف التشغيلية بنسبة 25%. بالإضافة إلى ذلك، يساهم التكامل المباشر في احتساب التكلفة الدقيقة لساعات العمل. لذلك، يتم حساب ربحية المشاريع بدقة.
مجالات التكامل مع المشاريع:
- تتبع الساعات: تحويل ساعات العمل المسجلة إلى تكاليف تحليلية مباشرة.
- ربط المشتريات: خصم تكلفة مواد المشروع مباشرة من موازنة المشروع.
تقارير الأرباح والخسائر التحليلية
تتيح التقارير المتقدمة استخراج قوائم دخل فورية لكل خط إنتاج. ونتيجة لذلك، يتعرف الإداريون على الفروع الأكثر ربحية بسرعة. بالإضافة إلى ذلك، يحصل صناع القرار على تحليلات موثوقة في أي وقت.
مخرجات التقارير المالية:
- قوائم مستقلة: عرض أداء كل مركز تكلفة بشكل منفصل.
- مقارنة الأداء: تقييم كفاءة الأقسام بناءً على العوائد الحقيقية.
- تصدير فوري: استخراج التقارير التفصيلية بسهولة لدعم اتخاذ القرار.
الرقابة على التكاليف غير المباشرة
تتطلب إدارة الإنفاق الفعالة متابعة مستمرة للمصروفات غير المباشرة. وبخلاف ذلك، قد تتضخم الموازنات التشغيلية تدريجيًا. لذلك، يُعد التتبع المنظم أمرًا ضروريًا لتحقيق التوفير المستدام.
إجراءات الرقابة المالية:
- تتبع المصروفات: تسجيل النفقات الهامشية بدقة ودون تأخير.
- تحليل الهدر: تحديد بنود الإنفاق غير المبررة ومعالجتها فورًا.
التحليل المالي والتنبؤ بالتدفقات النقدية
تشير أبحاث ديلويت إلى أن تحليل البيانات اللحظية يحسن كفاءة إدارة السيولة بنسبة 20%. علاوة على ذلك، يكشف التحليل التاريخي عن الأنشطة الأكثر استهلاكًا للنقد. وبالتالي، يصبح التخطيط المستقبلي أكثر أمانًا.
أدوات التنبؤ المالي:
- تحليل الاتجاهات: تقييم نمو التكاليف عبر الفترات الزمنية المختلفة.
- تخطيط السيولة: توجيه النقد المتاح نحو الأنشطة الأكثر نموًا.
الأرشفة الرقمية والمراجعة التحليلية
تؤكد دراسات برايس وتر هاووس أن أرشفة المستندات رقميًا تقلل أخطاء التدقيق بنسبة 40%. بالإضافة إلى ذلك، تسهل السجلات الإلكترونية عمليات المراجعة المالية الخارجية. ونتيجة لذلك، تكتمل فحوصات الامتثال بسرعة أكبر.
متطلبات التدقيق التقني:
- سجل التدقيق (Audit Trail): توثيق كل التعديلات على قواعد التوزيع لضمان الشفافية.
- الأرشفة الآمنة: حفظ كافة المستندات الثبوتية إلكترونياً داخل قاعدة بيانات محمية.