المعالجة الرقمية للأصول والدقة الدفترية
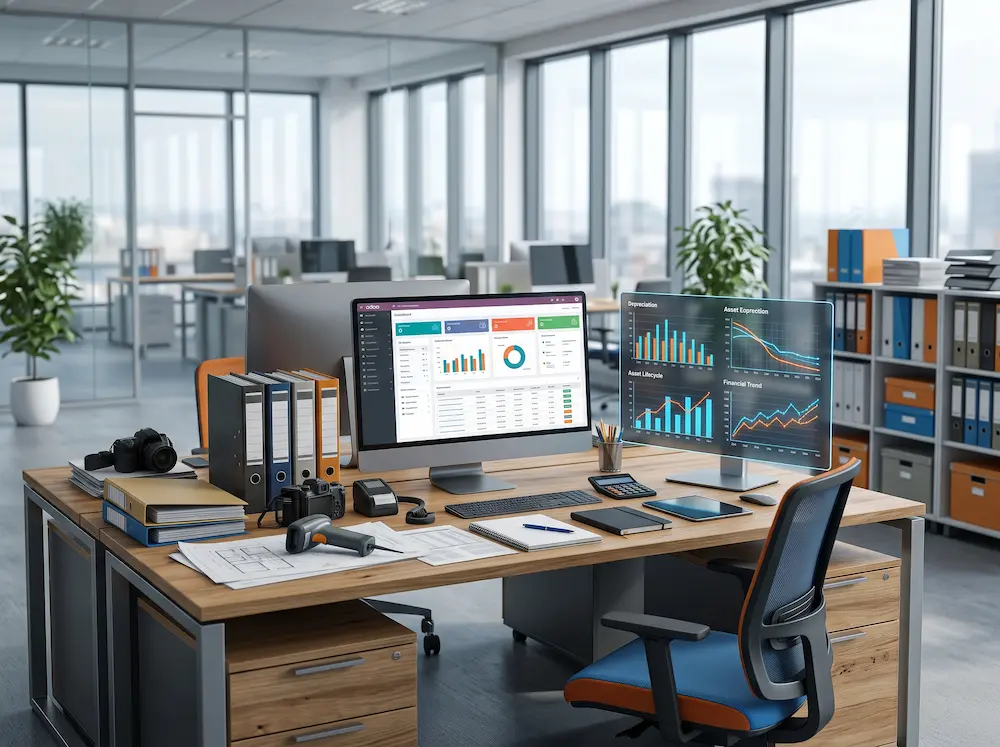
تسهم المعالجة الرقمية للأصول في ضبط القيمة الدفترية للمؤسسات بدقة متناهية. بناءً على ذلك، تعتمد الشركات على آليات حديثة لتتبع الممتلكات بفاعلية وتجنب الأخطاء البشرية. وتتضمن أبرز آليات التتبع ما يلي:
- سجل الأصول: يتم تسجيل وتصنيف كل أصل بدقة عالية.
- الترميز الرقمي: بالإضافة إلى ذلك، يتم ربط الأصول بترميز البار كود.
- توزيع الفروع: علاوة على ذلك، يُحدد موقع الأصل التشغيلي بوضوح.
أساليب الإهلاك الآلي والقواعد المحاسبية
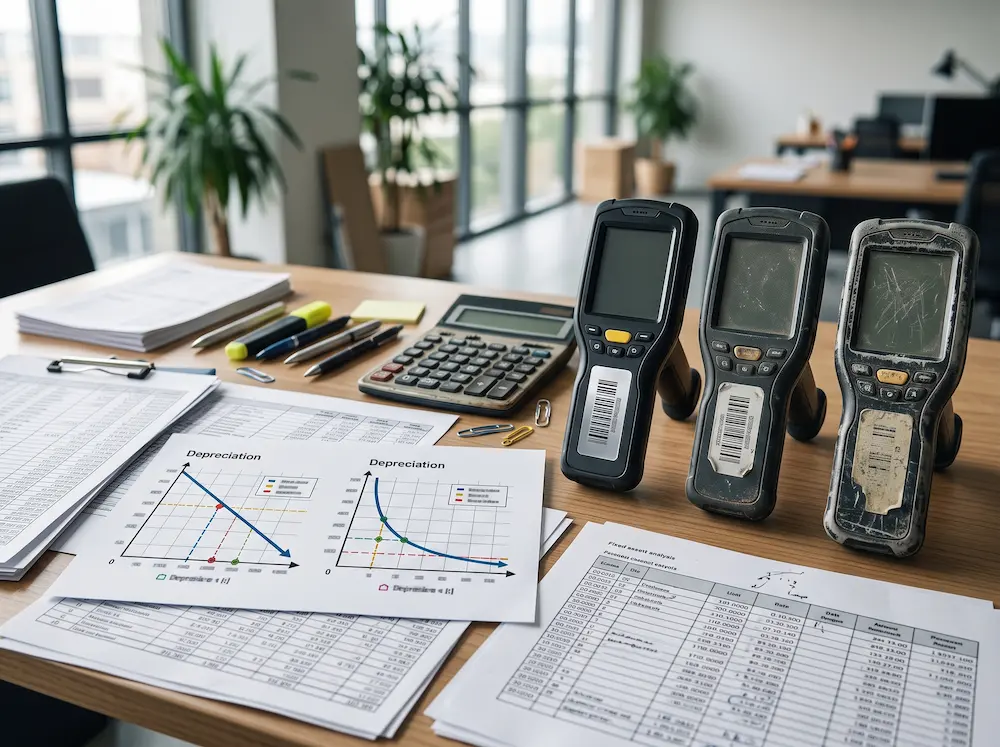
تضمن أساليب الإهلاك الآلي تطبيق القواعد المحاسبية دون تدخل يدوي مباشر. نتيجة لذلك، تنخفض الأخطاء وتزداد الشفافية المالية بشكل ملحوظ. وتتمثل أهم طرق الإهلاك فيما يلي:
- القسط الثابت: يتم توزيع التكلفة بالتساوي سنويًا.
- القسط المتناقص: بالمقابل، يتم احتساب نسبة أعلى في البداية.
خيارات إعادة التقييم والقيمة السوقية
تساعد خيارات إعادة التقييم في مراقبة القيمة السوقية الفعلية للممتلكات بسهولة. بناءً على ذلك، تفيد دراسات Gartner بأن الأتمتة المالية ترفع دقة التقييم بنسبة 28%. وبالتالي، ترتكز عناصر التقييم الدائم على ما يلي:
- عدم التحيّز: يتم تعديل القيم وفق الاستهلاك الفعلي.
- فروق التقييم: علاوة على ذلك، يتم إثبات الأرباح والخسائر تلقائيًا.
- مراجعة الأداء: بالإضافة إلى ذلك، يُقاس مستوى الإنتاجية لكل أصل.
صيانة الأصول والحفاظ على العمر الافتراضي
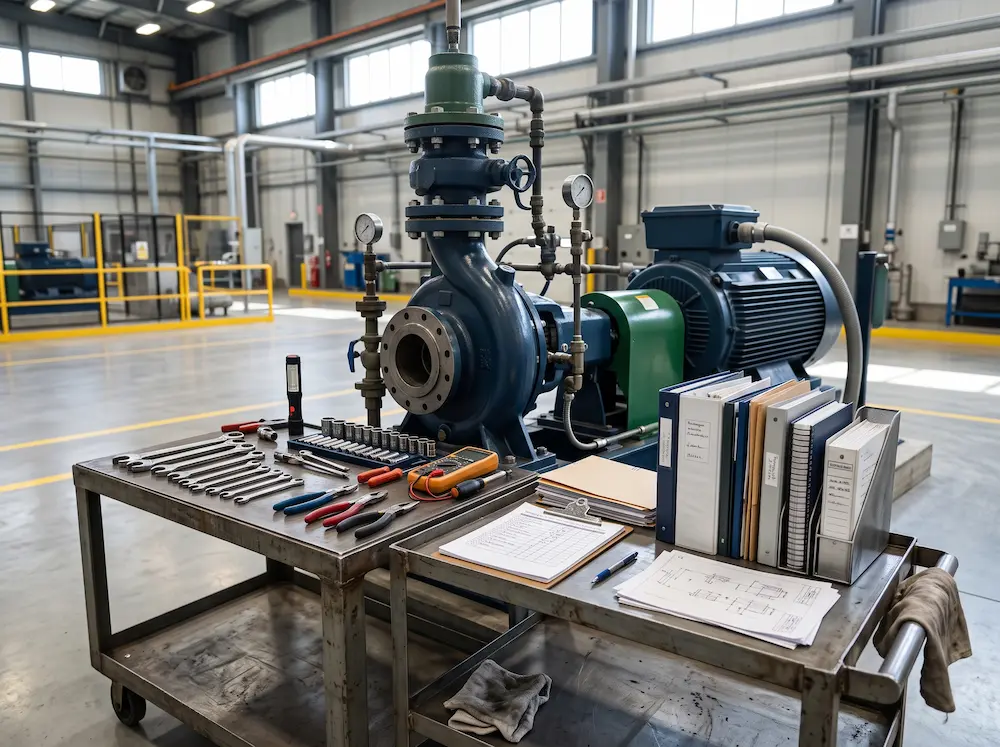
تتيح الأدوات الرقمية صيانة الأصول بانتظام للحفاظ على العمر الافتراضي لها. بناءً عليه، تقل الأعطال المفاجئة وتتحسن الكفاءة التشغيلية للمؤسسة. وتشمل أهم خطوات الصيانة والوقاية ما يلي:
- جدولة الدورية: يتم ضبط مواعيد الفحص الفني بانتظام.
- تكاليف الصيانة: بالإضافة إلى ذلك، تُضاف تكاليف الإصلاحات إلى قيمة الأصل.
الربط المباشر والتكامل المالي للأصول
يوفر النظام ربطًا مباشرًا بين حركة الأصول والقيود المحاسبية بالدفتر العام. علاوة على ذلك، تشير أبحاث McKinsey إلى أن أتمتة العمليات تقلل التكاليف بنسبة 30%. وبناءً على ذلك، تعتمد ركائز التكامل المالي على ما يلي:
- التجميع الآلي: يتم إنشاء قيود الإهلاك بشكل دوري.
- ربط الميزانية: نتيجة لذلك، يتم تحديث القوائم المالية فورًا.
- مطابقة الفواتير: فضلاً عن ذلك، يتم إدراج المشتريات كأصول ثابتة.
إدارة استبعاد وتخريد الأصول المتهالكة
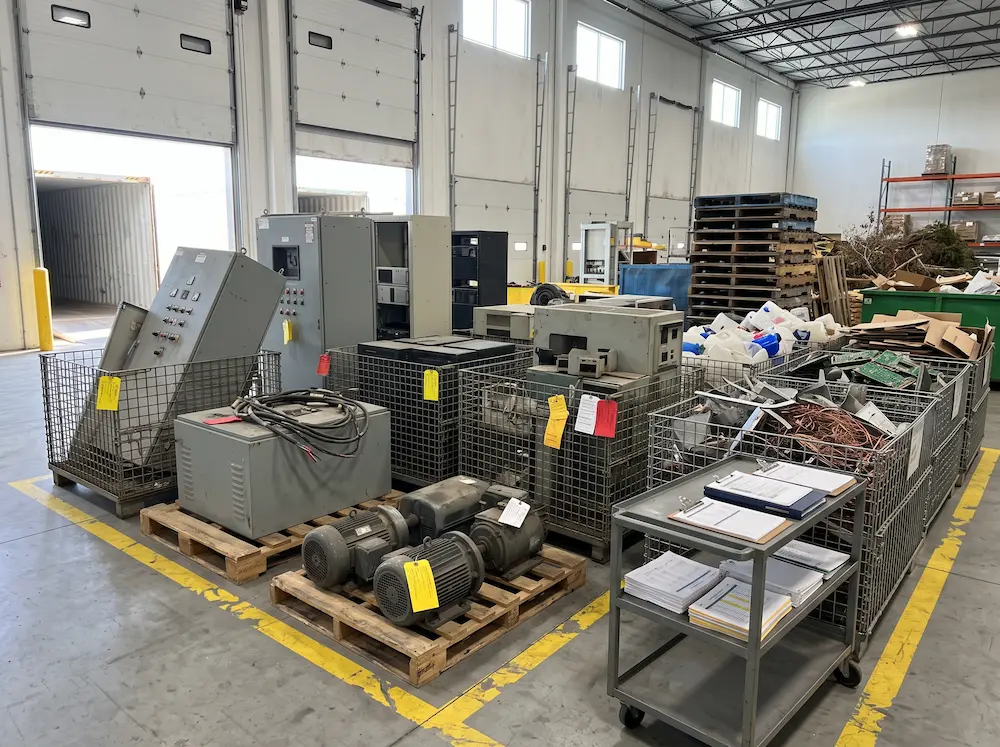
تساعد العمليات المتقدمة في إدارة البيع والتخريد للأصول المتهالكة بنجاح. بناءً على ذلك، تستطيع المؤسسة التخلص من الأصول غير المنتجة بسلاسة. وتتنوع أساليب الاستبعاد والتخريد كالتالي:
- تخريد آلي: يتم إخراج الأصل وتصفية قيمته الدفترية.
- مبيعات الأصول: بالإضافة إلى ذلك، يتم تسجيل أرباح البيع المباشر.
التقارير المالية المتخصصة للتحليل الشامل
تساهم التقارير المالية المتخصصة في تقديم رؤية شاملة عن أصول المؤسسة. نتيجة لذلك، يتسنى للإدارة اتخاذ قرارات مالية صائبة. وتتضمن أدوات التحليل والتقارير ما يلي:
- جدول الإهلاك: يتم عرض الإهلاكات المستقبلية للسنوات القادمة.
- ملخص الأصول: علاوة على ذلك، يقدم تقريرًا تفصيليًا بحالة الممتلكات.
الشاشات التحليلية ومقاييس الكفاءة المالية
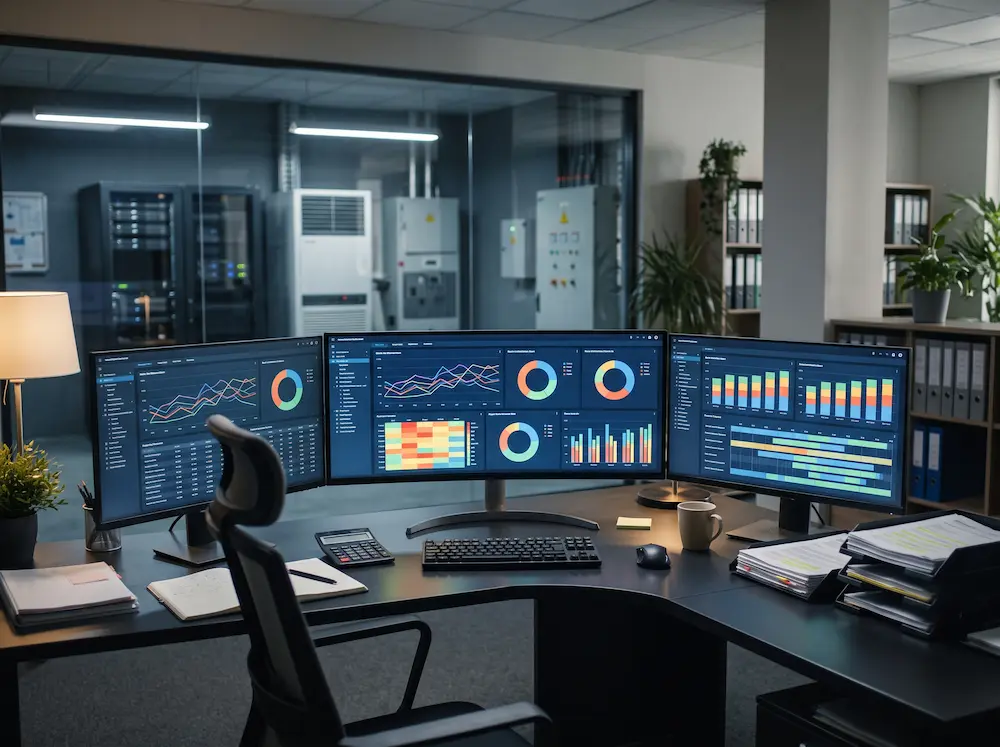
تتيح الشاشات التحليلية عرض مؤشرات استهلاك الأصول وكفاءتها التشغيلية بوضوح. بناءً على ذلك، توضح تقارير Forrester أن التحليلات المباشرة تزيد سرعة القرار بنسبة 35%. ومن هذا المنطلق، تشمل مقاييس الكفاءة المالية ما يلي:
- العائد على الأصل: يتم قياس ربحية الممتلكات بدقة.
- نسبة الاستهلاك: بالإضافة إلى ذلك، معرفة المتبقي من العمر الافتراضي.
- دوران الأصول: بالمقابل، قياس مدى استغلال الأصول لتوليد المبيعات.
صلاحيات الوصول وحماية بيانات الأصول
تضمن صلاحيات الوصول المعتمدة حماية بيانات الأصول من أي تعديل غير مصرح. بناءً عليه، تمنع هذه الإجراءات التلاعب وتضمن أمان المعلومات. وتتكون عناصر الحماية والأمان مما يلي:
- تحديد الأدوار: يتم منح الصلاحيات بدقة حسب الاختصاص.
- تدقيق السجلات: علاوة على ذلك، يتم تتبع التعديلات التاريخية كليًا.
تكامل الأصول مع إدارة المشاريع
يؤدي تكامل الأصول مع إدارة المشاريع إلى تخصيص التكاليف بدقة عالية. بناءً على ذلك، تؤكد أبحاث Deloitte أن الربط بين الموديولات يقلل الأخطاء بنسبة 40%. وتتضح ركائز الشفافية التشغيلية في النقاط التالية:
- ربط المشاريع: يتم تحميل إهلاك الأصل على المشروع مباشرة.
- قاعدة موحدة: علاوة على ذلك، يتم مشاركة البيانات دون تكرار.
- التحديث الفوري: نتيجة لذلك، يتم تعديل حالة الأصل لحظيًا.